涨停潮!存储业绩炸穿预期,长鑫IPO申购日期定档,设备订单锁定至2028年,半导体设备ETF强势封板
2026-11-19 · 星空资本
涨停潮!存储业绩炸穿预期,长鑫IPO申购日期定档,设备订单锁定至2028年,半导体设备ETF强势封板 7月9日,A股迎来强势反攻,沪指收复4000点, 科创50 指数大涨超8%, 创业板 指涨超4%。半导体产业链全线爆发, 存储芯片 、先进封装、EDA、中芯概念集体走强, 金海通 、 华海清科 、 微导纳米 、 中微公
涨停潮!存储业绩炸穿预期,长鑫IPO申购日期定档,设备订单锁定至2028年,半导体设备ETF强势封板
7月9日,A股迎来强势反攻,沪指收复4000点, 科创50 指数大涨超8%, 创业板 指涨超4%。半导体产业链全线爆发, 存储芯片 、先进封装、EDA、中芯概念集体走强, 金海通 、 华海清科 、 微导纳米 、 中微公司 等批量涨停, 长川科技 、 北方华创 、 拓荆科技 等设备龙头强势跟涨。
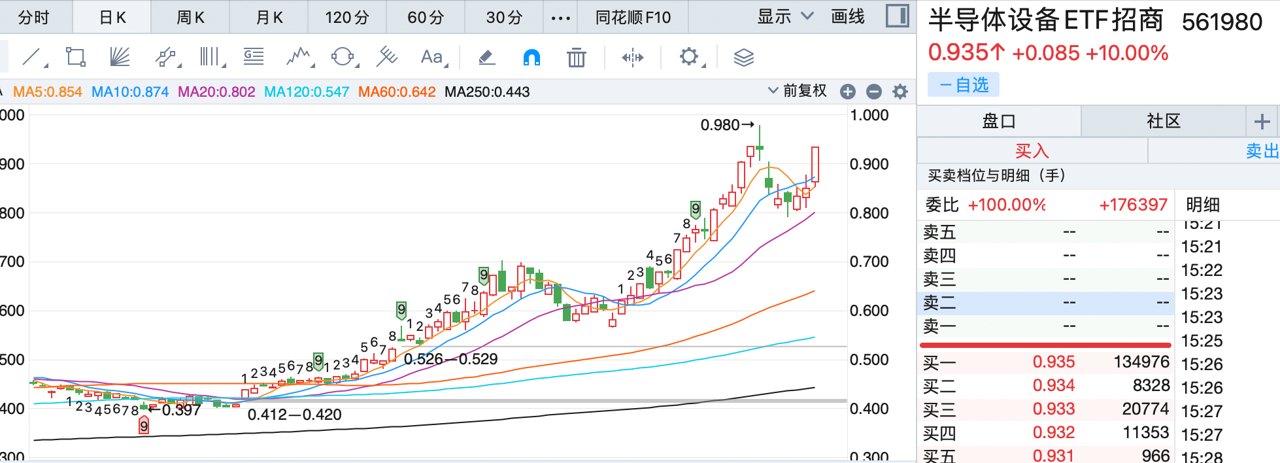
半导体设备ETF招商( 561980 ) 强势涨停,报收0.935元,全天成交11.99亿元创上市新高。
资金面上,半导体行业全天主力资金净流入588.62亿元,近五日主力资金净流入755亿元,均高居主题行业第一,资金流入意图坚定。
一、【 长鑫科技 7.16启动打新,存储超级周期与设备扩产形成强共振】
7月9日,国产DRAM龙头长鑫科技(688825)正式披露科创板上市招股意向书及《发行安排及初步询价公告》,网下、网上申购日均定档2026年7月16日,拟募资295亿元,公开发行不超过66.88亿股,发行后总股本668.81亿股,若超额配售选择权全额行使,发行总股数将进一步扩大至76.91亿股,市场普遍预期上市后市值或在3万亿-5万亿区间。
业绩层面,长鑫科技交出史诗级答卷。2026年Q1实现营收508亿元,同比+719.13%;归母净利润247.62亿元,日均净赚近3亿元,单季利润一举抹平过去十年累计366.5亿元亏损。公司同步披露的2026年上半年业绩预告更为炸裂,预计营收1100亿-1200亿元(同比+612.53%-677.31%)、归母净利润500亿-570亿元(同比+2244.03%-2544.19%),半年利润相当于2025年全年的近30倍,业绩炸穿预期级别。
长鑫科技在招股书中将爆发式增长归因于:AI 算力 拉动DDR5、HBM需求持续上行;海外存储巨头产能向HBM、高层数3D NAND等高附加值产品倾斜,挤压通用DRAM供给;公司DDR5产能爬坡顺利,叠加高端产品占比提升,行业量价齐升逻辑持续兑现。
长鑫科技业绩惊人的背后,是市场地位及竞争力在支撑。
DRAM作为 集成电路 产业发展的战略基础性产品,是 数字经济 时代的核心芯片之一,也是国家信息基础设施战略安全的重要基石。长鑫科技是中国规模最大、技术最先进、布局最全的DRAM研发设计制造一体化企业。在DRAM领域,长鑫科技不仅是中国第一,而且排名全球第四。
二、【中报预增王炸频出,设备股业绩兑现节奏全面开启】
7月正值A股中报窗口,半导体成为本轮业绩行情最确定的“主战场”之一。
存储 模组 龙头 江波龙 7月3日发布中报预告,预计2026H1归母净利润92亿-110亿元,同比+62204%-74394%,远 超市 场此前60亿左右利润预期;Q1净利润38.62亿元,Q2预计53.38亿-71.38亿元(环比+38%~+84%),二季度盈利仍在加速,相当于上半年净利润已是2025年全年净利润(14.23亿元)的近8倍。
设备端业绩兑现同步提速。长川科技中报预增9.00亿元(同比+111%-134%),金海通2026Q1营收同比+120.77%、净利润+221.54%,中微公司扣非净利润同比+565%-630%。
从全年维度看,机构对设备股业绩兑现节奏更为乐观—— 富创精密 2026年业绩预测同比+4777.47%、 德明利 同比+1584.74%, 澜起科技 、 兆易创新 、 北京君正 等存储链设计龙头亦在7月券商金股中占据半壁江山。
华泰证券 测算,A股主要上市设备公司收入合计,预计由2025年约854亿元增至2028E的约1793亿元(复合增速约+28%),2026年归母净利润同比增速预计约+47%。存储与晶圆厂扩产大幅拉动光刻、刻蚀、沉积与量 检测 等设备用量的提升,存储CAPEX预计较2025年增长150%。
“业绩确认”与“扩产前置”双重共振下,设备端或是AI算力投资链条中订单最早落地、确定性最高的环节。
三、【大基金三期+韩国1.3万亿投资+海外大厂资本开支三重共振, 设备厂商长期逻辑坚实 】
业内认为,半导体设备的长期景气,已从“周期反弹”升级为“结构性长牛”。
资金面上,2025年成立的大基金三期注册资本3440亿元,约70%资金将定向投向设备、耗材及电子材料,叠加十五五集成电路国产替代政策持续加码,国内晶圆厂新一轮招标已经启动,设备订单普遍锁定至2027-2028年,中报业绩高增的背后逻辑坚实。
海外端,韩国“十年2000万亿韩元(1.3万亿美元)”半导体投资计划正在落地推进。华泰证券指出,1.3万亿美元的10年投资规模相当于台积电美国亚利桑那州投资规模(1650亿美元)的7.8倍;年化1300亿美元相当于2025年全球WFE规模(约1100-1200亿美元)的108%-118%。
“本轮扩张印证存储端需求或维持高景气,三星与SK海力士提前加码扩产,产业链供需有望走向健康可控,相关设备需求或出现前置;中国设备厂商在本轮跨越十年的长线投资下亦将持续扮演重要角色。”华泰证券指出。
AI算力端,北美四大科技巨头Q1资本开支合计达1306亿美元,同比+70.61%,谷歌上调2026年资本开支至1800亿-1900亿美元、微软预计约1900亿美元、Meta上调至1250亿-1450亿美元,头部平台对AI基础设施仍保持强投入意愿。
国内方面,阿里巴巴计划未来五年包含MaaS在内的云和AI商业化年收入目标突破1000亿美元,预计至少需要相当于2022年阿里云所持数据机房资产10倍以上的规模。 东兴证券 认为,全球AI算力资本开支是科技所有细分赛道行情的底层支撑,是本轮长牛最核心、最坚硬、最无法证伪的底层逻辑,将为长牛行情提供坚实的基本面支撑。
中证指数官网显示, 半导体设备ETF招商(561980) 跟踪 中证半导 (931865),全面覆盖中微公司、北方华创、拓荆科技等设备和 沪硅产业 、 南大光电 、 中船特气 等材料龙头(占比80%),以及 寒武纪 、 海光信息 、 中芯国际 等 CPU /GPU和 晶圆制造 龙头(占比20%),“长鑫存储”概念含量达57%。
资讯所属栏目还有更多独家策划、专家专栏,免费查阅>>